
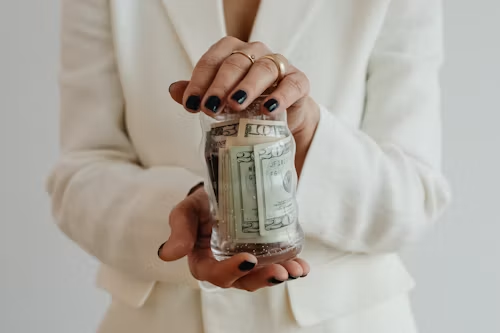
Geld sparen im Alltag bedeutet nicht automatisch, auf schöne Dinge zu verzichten oder jeden Cent zweimal umzudrehen. Oft sind es vielmehr kleine Gewohnheiten, unnötige Verträge und unbemerkte Ausgaben, die dafür sorgen, dass am Monatsende weniger Geld übrig bleibt als erwartet. Wer seine Finanzen systematisch betrachtet und einige Abläufe verändert, kann seine monatlichen Kosten spürbar reduzieren.
Besonders wirkungsvoll ist dabei ein langfristiger Ansatz. Ein einmaliger Verzicht auf einen Restaurantbesuch hilft nur kurzfristig. Werden dagegen Lebensmittel bewusster eingekauft, Verträge regelmäßig überprüft oder Energiekosten dauerhaft gesenkt, entsteht Monat für Monat ein finanzieller Vorteil. Genau darin liegt der Schlüssel: Nicht möglichst streng sparen, sondern dauerhaft intelligenter mit Geld umgehen.
Ausgaben verstehen
Bevor man versucht, Kosten zu reduzieren, sollte man wissen, wofür das eigene Geld tatsächlich ausgegeben wird. Viele Menschen können ihre großen monatlichen Kosten wie Miete, Strom oder Versicherungen ungefähr nennen. Schwieriger wird es bei kleinen Ausgaben für Snacks, Lieferdienste, Kleidung, Apps oder spontane Einkäufe.
Ein Haushaltsbuch kann hier überraschend hilfreich sein. Die Verbraucherzentrale empfiehlt, regelmäßige Einnahmen sowie feste und variable Ausgaben systematisch gegenüberzustellen. Auch Kosten, die nur einmal oder zweimal im Jahr entstehen, beispielsweise bestimmte Versicherungen oder die Kfz-Steuer, sollten auf einen monatlichen Betrag umgerechnet werden. Dadurch entsteht ein realistischeres Bild der tatsächlichen finanziellen Belastung.
Ob man dafür eine App, eine Tabellenkalkulation oder ein einfaches Notizbuch verwendet, spielt kaum eine Rolle. Wichtig ist, einige Wochen wirklich konsequent alle Ausgaben zu erfassen. Häufig werden dadurch Kosten sichtbar, die vorher kaum aufgefallen sind.
Ein Budget setzen
Nach der Bestandsaufnahme lohnt es sich, für verschiedene Lebensbereiche realistische Grenzen festzulegen. Lebensmittel, Freizeit, Kleidung, Mobilität und persönliche Wünsche können jeweils ein eigenes Monatsbudget erhalten.
Dabei sollte das Budget nicht zu streng sein. Wer sich praktisch jede Freizeitaktivität verbietet, wird den eigenen Sparplan wahrscheinlich nicht lange durchhalten. Sinnvoller ist es, ein Budget zu wählen, das genügend Spielraum lässt und trotzdem verhindert, dass Ausgaben unkontrolliert steigen.
Ein Wochenbudget kann zusätzlich helfen. Statt am Monatsanfang einen großen Betrag zur Verfügung zu haben, wird das Geld gedanklich auf vier oder fünf Wochen verteilt. Dadurch erkennt man schneller, wenn man in einer Woche deutlich mehr ausgegeben hat als geplant.
Einkäufe besser planen
Der Supermarkt gehört für viele Haushalte zu den Bereichen, in denen sich besonders regelmäßig Geld ausgeben lässt. Gleichzeitig gibt es hier zahlreiche Möglichkeiten, ohne großen Verzicht Geld zu sparen.
Eine einfache Einkaufsliste gehört zu den wirkungsvollsten Werkzeugen. Vor dem Einkauf sollte geprüft werden, welche Lebensmittel noch vorhanden sind und welche Mahlzeiten in den nächsten Tagen geplant sind. Wer mit einem konkreten Plan einkauft, lässt sich weniger leicht zu Produkten verleiten, die eigentlich nicht benötigt werden.
Auch der Grundpreis sollte stärker beachtet werden. Eine große Verpackung sieht beispielsweise günstig aus, kann pro Kilogramm oder Liter trotzdem teurer sein als ein anderes Produkt. Umgekehrt lohnt sich eine Großpackung nur dann, wenn sie vollständig verbraucht werden kann.
Eigenmarken können ebenfalls interessant sein. Ein höherer Preis bedeutet nicht automatisch, dass ein Produkt für den eigenen Bedarf einen entsprechend höheren Nutzen bietet. Gerade bei Grundnahrungsmitteln lohnt sich ein Vergleich.
Lebensmittel nutzen
Ein Bereich wird beim Sparen häufig unterschätzt: Lebensmittel, die gekauft und anschließend weggeworfen werden. Nach Angaben des Bundesministeriums für Landwirtschaft, Ernährung und Heimat entstehen rund 58 Prozent der Lebensmittelabfälle in Deutschland in privaten Haushalten. Für 2022 wurden dort etwa 74,5 Kilogramm Lebensmittelabfälle pro Person erfasst.
Wer Lebensmittel besser plant und verwertet, kann deshalb nicht nur Ressourcen schonen, sondern auch seine Haushaltskosten reduzieren.
Hilfreich ist beispielsweise ein regelmäßiger Blick in Kühlschrank und Vorratsschrank. Produkte mit kurzer Haltbarkeit können bei der Essensplanung zuerst berücksichtigt werden. Übrig gebliebenes Gemüse eignet sich häufig noch für Suppen, Pfannengerichte oder Aufläufe. Aus reifen Früchten lassen sich Smoothies oder Desserts machen.
Wichtig ist außerdem der Unterschied zwischen Mindesthaltbarkeitsdatum und Verbrauchsdatum. Das Mindesthaltbarkeitsdatum ist laut Bundesministerium grundsätzlich kein automatisches Wegwerfdatum. Viele Lebensmittel können bei richtiger Lagerung auch danach noch genießbar sein. Bei einem Verbrauchsdatum, beispielsweise auf bestimmten leicht verderblichen Produkten, gelten dagegen strengere Sicherheitsregeln.
Öfter selbst kochen
Wer häufig unterwegs Essen bestellt oder Fertiggerichte kauft, kann mit etwas Planung ebenfalls sparen. Selbst zu kochen bedeutet nicht, jeden Abend eine aufwendige Mahlzeit zuzubereiten.
Viele Gerichte lassen sich in größeren Mengen kochen und anschließend portionieren. Ein Teil kann am nächsten Tag gegessen oder eingefroren werden. Das spart nicht nur Geld, sondern häufig auch Zeit.
Auch kleine Gewohnheiten machen einen Unterschied. Kaffee für unterwegs, Wasserflaschen, belegte Brötchen oder Snacks wirken einzeln betrachtet günstig. Werden sie jedoch nahezu täglich gekauft, entsteht über das Jahr eine beachtliche Summe.
Deshalb lohnt es sich, häufiger Getränke und kleine Mahlzeiten von zu Hause mitzunehmen.
Strom sparen
Energiekosten gehören zu den regelmäßigen Haushaltsausgaben und bieten ebenfalls Sparpotenzial. Das Umweltbundesamt weist darauf hin, dass ein erheblicher Teil der Energie in privaten Haushalten für Heizen, Beleuchtung und elektrische Geräte eingesetzt wird. Ein bewussterer Umgang mit Energie kann deshalb gleichzeitig Kosten reduzieren und Ressourcen schonen.
Elektrische Geräte sollten beispielsweise nicht unnötig laufen. Fernseher, Computer, Spielekonsolen und andere Geräte können teilweise auch im Bereitschaftsbetrieb Energie verbrauchen. Eine abschaltbare Steckdosenleiste kann bei geeigneten Geräten helfen, sie vollständig vom Stromnetz zu trennen.
Auch beim Waschen lässt sich sparen. Waschmaschinen sollten möglichst sinnvoll beladen werden, und für normal verschmutzte Wäsche sind oft keine besonders hohen Temperaturen erforderlich. Ähnliche Überlegungen gelten für den Geschirrspüler.
Wer ein neues Elektrogerät benötigt, sollte außerdem nicht ausschließlich auf den Kaufpreis achten. Ein günstiges Gerät mit hohem Energieverbrauch kann langfristig teurer sein als ein zunächst etwas kostspieligeres, aber effizienteres Modell.
Heizkosten beachten
Beim Heizen können bereits kleine Veränderungen Auswirkungen auf den Energieverbrauch haben. Räume müssen nicht stärker aufgeheizt werden, als es für die jeweilige Nutzung angenehm und sinnvoll ist.
Genauso wichtig ist richtiges Lüften. Fenster dauerhaft gekippt zu lassen, kann insbesondere während der Heizperiode unnötig Energie kosten. Kurzes, intensives Lüften ist häufig sinnvoller.
Auch Möbel sollten Heizkörper möglichst nicht vollständig verdecken. Wenn die erwärmte Luft schlecht in den Raum gelangen kann, arbeitet die Heizung möglicherweise länger, ohne dass der gewünschte Komfort erreicht wird.
Hier geht es nicht darum, in einer kalten Wohnung zu sitzen. Ziel ist vielmehr, unnötigen Energieverbrauch zu vermeiden.
Wasser bewusst nutzen
Auch beim Wasserverbrauch entstehen Kosten, insbesondere weil für warmes Wasser zusätzlich Energie benötigt wird.
Lange Duschen können deshalb mehr kosten, als man zunächst vermutet. Bereits etwas kürzere Duschzeiten können sich langfristig bemerkbar machen. Beim Zähneputzen muss das Wasser ebenfalls nicht dauerhaft laufen.
Waschmaschinen und Geschirrspüler sollten möglichst sinnvoll gefüllt gestartet werden. Tropfende Wasserhähne oder undichte Spülkästen sollten nicht monatelang ignoriert werden.
Viele dieser Änderungen fühlen sich im Alltag kaum wie Sparmaßnahmen an. Genau das macht sie so praktisch.
Mobilität prüfen
Auch Mobilität bietet Möglichkeiten, Geld im Alltag zu sparen. Besonders ein eigenes Auto verursacht wesentlich mehr Kosten als nur Kraftstoff. Versicherung, Steuer, Wartung, Reparaturen, Reifen, Parkgebühren und Wertverlust gehören ebenfalls dazu.
Wer in einer Gegend mit guten Alternativen lebt, kann deshalb prüfen, ob bestimmte Strecken häufiger mit dem Fahrrad, zu Fuß oder mit öffentlichen Verkehrsmitteln zurückgelegt werden können.
Das bedeutet nicht, dass jeder sein Auto abschaffen sollte. In ländlichen Regionen oder bei bestimmten beruflichen Anforderungen kann ein Fahrzeug unverzichtbar sein. Trotzdem lohnt es sich, kurze Strecken kritisch zu betrachten.
Bei regelmäßigen Autofahrten helfen außerdem eine vorausschauende Fahrweise, korrekter Reifendruck und das Vermeiden unnötiger Beladung dabei, den Kraftstoffverbrauch nicht unnötig zu erhöhen.
Verträge überprüfen
Ein besonders interessanter Sparbereich sind regelmäßig laufende Verträge. Sie fallen im Alltag kaum auf, weil die Beträge automatisch vom Konto abgebucht werden.
Mobilfunk, Internet, Strom, Versicherungen, Fitnessstudio und weitere Dienstleistungen sollten deshalb mindestens gelegentlich überprüft werden. Die Verbraucherzentrale empfiehlt ausdrücklich, regelmäßige Kosten daraufhin zu prüfen, ob die entsprechende Leistung noch benötigt wird oder günstiger erhältlich ist.
Bei Strom- und Gastarifen können sich beispielsweise deutliche Preisunterschiede ergeben. Die Verbraucherzentrale weist darauf hin, dass sich ein Tarif- oder Anbieterwechsel insbesondere bei vergleichsweise teuren Tarifen lohnen kann. Vergleichsportale können bei der Orientierung helfen, wobei Einstellungen und Vertragsbedingungen genau geprüft werden sollten.
Auch beim Mobilfunk sollte der tatsächliche Bedarf entscheidend sein. Wer monatlich nur einen kleinen Teil seines Datenvolumens nutzt, benötigt möglicherweise keinen besonders großen Tarif.
Abos aussortieren
Streamingdienste, Apps, Cloud-Speicher, digitale Zeitungen, Fitnessprogramme und andere Abonnements wirken einzeln oft günstig. Mehrere kleine Monatsbeträge können zusammen jedoch schnell eine beträchtliche Summe ergeben.
Deshalb lohnt sich ein regelmäßiger Abo-Check. Welche Dienste werden tatsächlich jede Woche genutzt? Welche wurden vor Monaten abgeschlossen und anschließend vergessen?
Die eigenen Kontoauszüge helfen dabei. Verbraucherzentralen empfehlen generell, Kontobewegungen regelmäßig zu kontrollieren, weil dadurch nicht nur unnötige Abonnements, sondern auch unerwartete oder falsche Abbuchungen auffallen können.
Ein Dienst sollte nicht weiterbezahlt werden, nur weil der monatliche Betrag niedrig erscheint. Entscheidend ist, ob er tatsächlich einen Nutzen bietet.
Bewusster einkaufen
Nicht nur Lebensmittel, sondern auch Kleidung, Elektronik und Haushaltswaren können das Budget belasten.
Eine einfache Methode gegen Spontankäufe ist eine Wartezeit vor größeren Anschaffungen. Statt ein Produkt sofort zu kaufen, kann man einen oder mehrere Tage abwarten. Häufig verschwindet der Wunsch von allein.
Auch die Frage „Brauche ich das wirklich?“ wirkt erstaunlich gut. Werbung, Rabattaktionen und zeitlich begrenzte Angebote erzeugen bewusst Kaufdruck. Ein Rabatt spart jedoch nur dann Geld, wenn das Produkt ohnehin benötigt wurde.
Bei vielen Gegenständen kann es sich außerdem lohnen, gebraucht zu kaufen. Möbel, Werkzeuge, Bücher, Sportgeräte und teilweise auch Elektronik werden häufig in gutem Zustand angeboten.
Reparieren statt ersetzen
Defekte Produkte werden heute schnell ausgetauscht. Doch nicht jeder kleine Schaden macht einen Neukauf notwendig.
Ein kaputter Reißverschluss, ein beschädigtes Möbelstück oder ein Haushaltsgerät mit einem leicht austauschbaren Bauteil kann möglicherweise repariert werden. Vor einem Neukauf lohnt sich deshalb die Frage, ob eine Reparatur wirtschaftlich sinnvoll ist.
Auch eine längere Nutzung hochwertiger Gegenstände kann günstiger sein als das regelmäßige Kaufen besonders billiger Produkte. Der niedrigste Kaufpreis ist deshalb nicht automatisch die günstigste Entscheidung auf lange Sicht.
Freizeit günstiger gestalten
Sparen bedeutet nicht, sämtliche Freizeitaktivitäten aufzugeben. Häufig gibt es einfach günstigere Alternativen.
Parks, Wanderungen, Fahrradtouren, Bibliotheken, kostenlose Veranstaltungen oder Treffen mit Freunden zu Hause können genauso unterhaltsam sein wie Aktivitäten, für die jedes Mal viel Geld ausgegeben werden muss.
Ein festes Freizeitbudget hilft zusätzlich. Dadurch kann man Geld für Dinge ausgeben, die einem wirklich wichtig sind, ohne ständig ein schlechtes Gewissen zu haben.
Das Ziel ist nicht, Freude aus dem Alltag zu streichen, sondern Geld gezielter einzusetzen.
Automatisch sparen
Eine der einfachsten Möglichkeiten, regelmäßig Geld zurückzulegen, ist ein automatischer Dauerauftrag.
Wenn das Sparen erst am Ende des Monats stattfinden soll, bleibt häufig nichts mehr übrig. Wird dagegen kurz nach dem Gehaltseingang automatisch ein bestimmter Betrag auf ein separates Konto überwiesen, wird das Sparen zu einer festen Gewohnheit.
Der Betrag muss am Anfang nicht besonders hoch sein. Wichtig ist die Regelmäßigkeit. Wer mit 30 oder 50 Euro startet und den Betrag später erhöht, baut trotzdem Schritt für Schritt Rücklagen auf.
Der psychologische Vorteil besteht darin, dass das Geld auf dem Alltagskonto gar nicht erst als frei verfügbares Budget wahrgenommen wird.
Notgroschen aufbauen
Rücklagen schützen vor Situationen, in denen plötzlich eine Waschmaschine kaputtgeht, eine Autoreparatur notwendig wird oder eine andere unerwartete Rechnung entsteht.
Als Orientierung nennt die Verbraucherzentrale für einen Notgroschen häufig einen Puffer von ungefähr zwei bis drei Monatsgehältern, weist aber gleichzeitig darauf hin, dass die passende Höhe von der persönlichen Situation abhängt. Für kurzfristig verfügbare Rücklagen kann beispielsweise ein Tagesgeldkonto genutzt werden.
Wer noch keine Rücklagen besitzt, muss diesen Betrag nicht sofort erreichen. Schon kleine regelmäßige Einzahlungen sind ein sinnvoller Anfang.
Entscheidend ist, den Notgroschen tatsächlich für unvorhergesehene notwendige Ausgaben zu reservieren und nicht für spontane Wünsche zu verwenden.
Sparfehler vermeiden
Beim Sparen kann man auch in die falsche Richtung gehen. Einer der häufigsten Fehler besteht darin, ausschließlich auf kleine Beträge zu achten und große regelmäßige Kosten zu ignorieren.
Wer beispielsweise jeden Tag beim Kaffee wenige Cent spart, gleichzeitig aber seit Jahren einen unnötig teuren Vertrag bezahlt, konzentriert sich möglicherweise auf die falsche Stelle.
Ein weiterer Fehler sind scheinbare Schnäppchen. Drei Produkte zum Sonderpreis sind keine Ersparnis, wenn nur eines benötigt wird.
Auch ein übertrieben strenges Budget kann problematisch sein. Wenn ein Sparplan keinerlei Platz für Freizeit oder persönliche Wünsche lässt, wird er wahrscheinlich irgendwann aufgegeben.
Nachhaltiges Sparen muss zum eigenen Leben passen.
Prioritäten setzen
Jeder Mensch gibt für unterschiedliche Dinge gerne Geld aus. Für jemanden sind Reisen besonders wichtig, für einen anderen gutes Essen, Sport oder Technik.
Ein sinnvoller Sparplan berücksichtigt diese persönlichen Prioritäten. Statt überall gleichzeitig zu kürzen, kann man sich fragen: Welche Ausgaben bereichern mein Leben tatsächlich und welche passieren nur aus Gewohnheit?
Wer diese Unterscheidung trifft, kann häufig überraschend viel sparen, ohne das Gefühl zu haben, ständig verzichten zu müssen.
Das macht einen großen Unterschied zwischen kurzfristiger Sparsamkeit und langfristig gesunden Finanzgewohnheiten.
Kleine Schritte zählen
Beim Geld sparen im Alltag sind kleine Veränderungen oft erfolgreicher als radikale Maßnahmen. Niemand muss von heute auf morgen sein gesamtes Leben umstellen.
Ein guter Anfang könnte darin bestehen, einen Monat lang sämtliche Ausgaben aufzuschreiben. Danach werden zwei oder drei Bereiche ausgewählt, in denen Einsparungen realistisch erscheinen. Vielleicht wird ein unnötiges Abo gekündigt, der Wocheneinkauf besser geplant und gleichzeitig ein kleiner Dauerauftrag auf das Sparkonto eingerichtet.
Wenn diese Veränderungen selbstverständlich geworden sind, kann der nächste Bereich folgen.
So entsteht nach und nach ein System, das sich dauerhaft in den Alltag integrieren lässt.
Fazit
Geld sparen im Alltag funktioniert am besten, wenn es nicht als ständiger Verzicht verstanden wird. Viel wirkungsvoller ist es, bewusster zu entscheiden, wofür Geld ausgegeben wird.
Ein Haushaltsbuch schafft zunächst Klarheit. Geplante Einkäufe reduzieren unnötige Ausgaben und Lebensmittelverschwendung. Ein bewusster Umgang mit Strom, Wasser und Heizung kann laufende Kosten senken. Verträge und Abonnements sollten regelmäßig überprüft werden, während automatische Sparbeträge dabei helfen, Rücklagen aufzubauen.
Entscheidend ist nicht, jeden einzelnen Euro zu sparen. Wichtig ist, unnötige Ausgaben von sinnvollen Ausgaben zu unterscheiden. Wer diese Gewohnheit entwickelt, kann Monat für Monat mehr finanziellen Spielraum schaffen und gleichzeitig entspannter mit den eigenen Finanzen umgehen.
